تفاهمنامه همکاری تامین سرمایه سپهر و صندوق ملی محیط زیست
انعقاد تفاهمنامه همکاری فیمابین شرکت تامین سرمایه سپهر و صندوق ملی محیط زیست
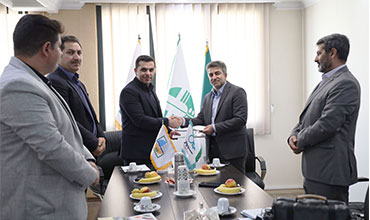
به گزارش روابط عمومی تامین سرمایه سپهر، تفاهمنامه همکاری فیمابین این شرکت و صندوق ملی محیط زیست به عنوان نهاد مالی تخصصی محیط زیست کشور با محوریت تعریف و اجرای تامین مالی پروژههای گوناگون از طریق انتشار انواع اوراق و مشاوره جهت اجرای طرحهای سرمایهگذاری و طراحی اوراق سبز و صندوق سبز در روز چهارشنبه مورخ 10 مرداد 1403 در جلسهای با حضور آقای دکتر غلامعلیپور مدیرعامل و نایبرئیس هیئتمدیره و آقای دکتر احمدی عضو موظف هیئتمدیره و قائممقام مدیرعامل تامین سرمایه سپهر و آقای هوشیار رئیس هیئتمدیره و آقای دکتر عبدیزاده مدیرعامل و نایبرئیس هیئتمدیره صندوق ملی محیط زیست و همچنین مدیران طرفین و اصحاب رسانه منعقد شد.
دکتر رضا غلامعلیپور در این جلسه بیان داشت که تجربه رویدادهای زیست محیطی چند ساله اخیر، ضرورت و اهمیت توجه به محیط زیست را بیشتر کرده و مسئولیت همه ما به عنوان شهروند در کشور ایجاب میکند تا پیش از بحرانهای زیست محیطی تدبیری بیندیشیم.
وی با اشاره به اینکه تجربه استفاده از صکوک و ابزارهای مالی حوزه محیط زیست در ادبیات مالی دنیا امر جدیدی نیست، ابراز امیدواری کرد که همکاری تامین سرمایه سپهر بتواند توجه بازار سرمایه، فعالان اقتصادی و شهروندان به اهمیت حوزه محیط زیست را از طریق دخیل نمودن ایشان برای مشارکت در طرحهای انتفاعی یا داوطلبانه جلب نماید.
دکتر عبدیزاده، مدیرعامل صندوق ملی محیط زیست نیز انعقاد تفاهمنامه با تامین سرمایه سپهر را نقطه عطفی برای حوزه راهبردی محیط زیست دانست تا با بهرهگیری از ظرفیتهای بازار سرمایه امکان رفع چالش منابع و ایجاد پویایی برای محیط زیست کشور و تداوم این مسیر فراهم گردد.
وی همچنین با تقدیر از برگزاری جلسات متعدد کارشناسی جهت نیل به تفاهمنامه افزود، محوریت تعریف و اجرای تامین مالی انواع پروژهها از طریق انتشار انواع اوراق در این تفاهمنامه زمینهساز طراحی اوراق سبز و صندوق سبز است که اکنون در دنیا رواج دارد. مدیرعامل صندوق ملی محیط زیست از یک سو استفاده از تجارب بینالمللی و از سوی دیگر نیازها و ظرفیتهای داخلی و توجه مردم به موضوع محیط زیست را عواملی اثرگذار برای تداوم مسیر توسعه و گرهگشاییهای زیست محیطی در کشور عنوان نمود.
شایان ذکر است بر اساس تفاهم طرفین، شرکت تامین سرمایه سپهر برای تامین مالی پروژهها از طریق انتشار اوراق، مشاوره در خصوص ابزارهای مالی و و طراحی اوراق مناسب موضوع محیط زیست مانند اوراق سبز و صندوقهای سرمایهگذاری با موضوعیت محیط زیست مانند صندوق سبز همکاری خواهد نمود و صندوق ملی محیط زیست نیز منابع در اختیار خود را در صندوقهای تحت مدیریت تامین سرمایه سپهر سرمایه گذاری مینماید.
بازار سرمایه
تأمین مالی از بازار سرمایه یکی از روهای تأمین مالی و اصلاح ساختار مالی در شرک&ها، افزایش سرمایه مباشد. افزایش سرمایه از طریق انتشار سهام جدید متواند با منابع سهامداران موجود انجام شود و یا با افزودن شرکای جدید به مجموعه سهامداری و سلب حق تقدم از سهامداران فعلی صورت پذیرد. در این فرآیند، سهامداران شرکت با جذب منابع مالی جدید و یا جلوگیری از خروج منابع فعلی، از مزاياي حاصل از اجرای طرهای پربازده منتفع مشوند. هچنين افزايش سرمايه باعث بهبود ساختار مالی و افزايش ظرفيت استقراض شركت می شود.منابع افزایش سرمایهمنابع افزایش سرمایه از محrlmهای مختلفی م‏تواند تأمین شود ازجمله موارد زیر:• آورده نقدی سهامداران• مطالبات و آورده نقدی سهامداران• سود انباشته• اندوخته طرح و توسعه• سایر اندوختها• مازاد تجدید ارزیابی دارایها.مراحل انجام افزایش سرمایهشرکهای سهامی عام با استفاده از خدمات مشاور عرضه با طی مراحل زیر متوانند مجوز افزایش سرمایه از سازمان بورس و اوراق بهادار را دریافت نمایند.• انعقاد قرارداد مشاور عرضه،• تهیه گزارش توجیهی افزایش سرمایه،• اخذ نظر حسابرس و بازرس قانونی شرکت در خصوص گزارش توجیهی،• تهیه بیانیه ثبت افزایش سرمایه،• اخذ مجوز افزایش سرمایه از سازمان بورس و اوراق بهادار،• تشکیل مجمع عمومی فوالعاده و تصویب افزایش سرمایه،• پذیرنویسی سهام ناشی از افزایش سرمایه (در صورت افزایش سرمایه از محل آورده نقدی و مطالبات حاشده سهامداران)• ثبت افزایش سرمایه نزد مرجع ثبت شرکها.شرکهای تامین سرمایه با قبولی سمت مشاور و برپایه دانش و تخصص و تجره موجود، کلیه خدمات فوق را برای مشتریان انجام مدهند.تجارب تامین سرمایه سپهر در افزایش سرمایه شرکها:
ادامه مطلب
ادغام وتملیک
ادغام و تملیک اصطلاحی است که برای تلفیق شرکها یا دارایهای آها به کار نیز گفته مشود، مشود. ادغام زمانی اتفاق مافتد که دو شرکت با یکدیگر ترکیب شوند و شرکت جدیدی را تشکیل دهند. پس از فرآیند ادغام، یک شرکت باقی مماند و دارایهای این شرکت، از شرکهای ادغام شده حاصل مشود. تملیک نیز زمانی اتفاق مافتد که یک شرکت درصد قابل توجهی از سهام شرکت دیگری را خریداری کرده و کنترل مدیریتی آن را بر عهده مگیرد. بر خلاف ادغام، با انجام فرآیند تملیک، هر دو شرکت باقی ممانند.انوا ادغام• ادغام افقی: عبارت است از ادغام دو شرکت که کار آها شبیه یکدیگر است و در یک رشته مشابه و ه سنخ فعالیت مکنند. برای مثال ادغام دو شرکت خودروسازی را متوان نمونای از ادغام افقی دانست. این نوع ادغام باعث افزایش سهم بازار این نوع محصول مشود.• ادغام عمودی: بیانگر ادغام دو شرکت است که فعالیت و محصول یکی از آها پینیاز فعالیت و محصول شرکت دیگر است. برای نمونه متوان به ادغام یک شرکت توزیع در شرکت تولید کننده محصولاتش اشاره نمود و یا ادغام دو شرکت که محصول نهایی یکی از آها، مواد اولیه تولیدات دیگری است.• ادغام مرتبط: به معنی ادغام دو شرکت است که فعالیت آها به همدیگر مربوط است. در این حالت، فعالیت یا محصول یک شرکت نه رقیب بلکه مکمل فعالیت یا شرکت دیگر است (مانند بانک و لیزینگ)• ادغام غیمرتبط: هرگاه دو شرکت با رشته فعالیت مختلف و غیرهمگون با یکدیگر ادغام شوند این ادغام از نوع غیر مرتبط تلقی مشود. مانند ادغام یک شرکت لوازم خانگی با یک شرکت پتروشیمیشیوهای متداول تملیک بر اساس روهای مختلفی صورت مگیرد که عبارتنداز:• خرید تمام یا بخشی از دارایهای یک شرکت (تملیک دارایها)در این روش، شرکت پیشنهاد دهنده تمام یا بخشی از دارایهای واقعی یا فیزیکی شرکت دیگر را خریداری مکند و آن را تحت تملک خود در مآورد.• خرید بخشی از سهام یک شرکت (تملیک سهام)در تملیک از طریق سهام، شرکت خریدار به اندازه کافی از سهام شرکت هدف را خریداری مکند تا بتواند اهداف کنترلی خود را در شرکت دنبال نماید.دلایل ایجاد ارزش از محل فرآیندهای ادغام و تملیک عبارتنداز:• هافزایی مالی و عملیاتی• مزایای مالیاتی• خریداری دارایها کمتر از ارزش جایگزینی آها• منافع تجدید ساختار شرکها• کاهش هزینهای نمایندگی• صرفجویهای اقتصادی• تعدیل نیروی انسانی• تغییرات مدیرانفرآیند ادغام و تملیک به صورت زیر قابل اجرا مباشد :1. ارزیابی شرکت خریدار و شرکت فروشنده: شامل نیازسنجی، اصلاح ساختار، مدیریت ریسک و بررسی هم افزائهای بالقوه hellip;2. ارز&یابی: استفاده از مدهای ارزیابی مبتنی بر جریانات نقدی، مدهای نسب مدهای مبتنی بر دارائی.3. تحلیل روهای پرداخت: شامل پرداخهای نقدی یا سهام و بررسی شرایط و تبصرها.4. برگزاری جلسات مدیریتی: برگزاری جلسه با مدیران و سهام داران شرکت فروشنده.5. ایجاد پایگاه داده: تهیه مرجع اطلاعاتی از تمام مدارک شرکها قراردادهای حقوق محرمانه، فهرستی از دارائهای نامشهود.6. راستی آزمایی (DD): بررسی شاخهای عملکرد مالیndash; عملیاتی و اطلاعات مالی سالیانه و میان دوره ای .7. انعقاد قرارداد و تصویب رسمی آن: توافق برای انتقال مالکیت و ارائه مدارک و مستندات لازم به مراجع ذیربط برای تائید قرارداد.8. نهایی نمودن شرایط قرارداد: نهائی نمودن انتقال مالکیت، وثائق مورد نیاز، بیمه نامها و نظارت بر تسویه قرارداد.
ادامه مطلب
ارزشگذاری
به پروسه تعیین ارزش فعلی واقعی یک دارایی یا شرکت، ارزش گذاری گفته مشود. معمولاً روهای متنوعی برای این کار مورداستفاده قرار مگیرد، بعضها از این روها بصورت ذهنی انجام مشوند و برخی دیگر عینی هستند و از طریق روهای آماری و اقتصادسنجی به نتیجه مرسند.به عبارتی ارزگذاری فرآیندی است که در آن ارزش جاری یک دارایی یا شرکت بر اساس مقایسه آن دارایی با دارایهای مشابه یا بر اساس ارزش فعلی متغیرهایی که بازده آتی دارایی به آن بستگی دارد تعیین مگردد. مفهوم ارزش و ارزگذاری از جمله مفاهیمی است که به کلیه فعالیهای مالی اعم از تأمین مالی، سرمایگذاری و مدیریت پرتفوی، امور مالی شرکها و تجدید ساختار مالی آها گره خورده و هر یک از این فعالیها به نوعی در بخشی از فرآیند فعالیت عملیاتی خود نیازمند ارزگذاری هستند. ارزگذاری اصولی و صحیح دارایها، نقش عمدای در تخصیص بهینه سرمایه ایفا مکند. در ارزگذاری تلاش مگردد با یکپارچه کردن مفاهیم و مدهای متنوع، ازجمله جریان نقدی تنزیل شده، تحلیل صورهای مالی، محاسبه نسبهای مالی، هزینه متوسط موزون سرمایه، قیمگذاری دارایهای سرمایای و سپر مالیاتی، به یک نتیجه واحد و دقیق، یعنی اندازگیری و مدیریت ارزدارایی مالی دست یافت؛ زیرا ارزگذاری مبنای کلیه تصمیمات سرمایگذاری در بازار سرمایه است.دلایل ارزگذاریمؤسسات اقتصادی به دلایل متفاوتی ممکن است نیازمند استفاده از خدمات ارزگذاری باشند، اهم این موارد به شرح زیر مباشد.• ارزگذارى شرکهایى که قصد ورود به بورس یا فرابورس را دارند• ارزگذارى سهام شرکهاى بورسى جهت خرید و فروهاى بلوکى• ارزگذارى طرها و ایدها جهت سرمایگذارى• ارزگذارى جهت ادغام، تملیک و خرید اهرمى دارایى• ارزگذارى انواع دارایهاى فکرى و نامشهود شامل حق اختراع و علامت تجارى• ارزگذارى جهت تعیین قیمت پایه در مزایده عمومى• ارزگذارى براى پرداخت مالیات• ارزگذارى اوراق بهادار جهت مدیریت سبد دارایى• ارزگذاری برای توثیق سهام• تعیین ارزش جهت امور قضایى و پرداخت غرامتروهای ارزگذاریرویکرد درآمدی: ارزش شرکت با استفاده از خالص جریان وجوه نقد آتی و تنزیل آها به ارزش فعلی محاسبه م&شود.رویکرد بازار: ارزش شرکت با استفاده از مقایسه با دیگر شرکهاى مشابه در بازار تخمین زده مشود.رویکرد دارایی: ارزش شرکت با استفاده از هزینه جایگزینى دارایى منهاى میزان استهلاك فیزیکى و اقتصادى آها به دست مآید.رویکرد اختیار خرید: ارزش واقعى یک شرکت علاوه بر روهاى معمول ارزگذارى به دلیل وجود اختیارها داراى ارزش مازاد مباشد.از بدو تأسیس شرکت تأمین سرمایه سپهر (سال 1390) تا سال 1400، بیش از 12 پروژه ارزگذاری در صنایع مختلف در این شرکت به انجام رسیده که برخی از آها عبارتند از:توربین سازان نیکانپتروشیمی بوعلی سیناسرمایگذاری عمران و توسعه اوج سپهر اصفهانتوسعه مدیریت خوارزمیتوسعه صنایع و صادرات فارسسرمایگذاری گروه مالی سپهر صادراتموسسه مالی و اعتباری توسعهاقتصاد شهر طوبیسرمایه گذاری توسعه سپهر فارسریل پرداز نو آفرینسرمایه گذاری توسعه سپهر هشتمهلدینگ مدیریت ارزش سرمایه صندوق بازنشستگیبیمه البرزخدمات پشتیبان صندوق بازنشستگیایران ترانسفوخدمات مدیریت صندوق بازنشستگیسیمان ارومیهکارگزاری صبا جهادسرمایگذاری غدیرنوآوران مدیریت صباپترو ثمین سپاهانواسپاری آتیه صبامبنا کارت آریاشرکت توس پیوندانرژی سپهرشرکت کارت ایرانپتروکیمیای ابن سیناپیک بادپاسیمان اردستانفولاد مبارکه اصفهانکارخانجات تولیدی تهرانآسان پرداخت پرشینصنایع آذرآبتوسعه فناوری اطلاعات خوارزمیتوسعه ساختمان سپهرپالایشگاه نفت اصفهانکارگزاری بانک صادرات ایرانسرمایrlm;گذاری خدمات نوین گردشگری سپهرجمپتروشیمی مرواریدپردازش اطلاعات مالی نوآوران امینکود شیمیایی لردگانشرکت فناوری و راحهای هوشمند سپهرپتروشیمی مسجد سلیمانتامین سرمایه دماوندکافه بازارنیروگاه سپهر زواره اصفهانگروه سرمایه گذاری مسکنشرکت صنایع پتروشیمی خلیج فارس (فارس)توسعه فناوری اطلاعات خوارزمی پرداخت الکترونیک سپهر (پاس)سرمایه گذاری پارس آریانتامین سرمایه خلیج فارسموسسه تهران کلینیک تامین سرمایه دماوندسرمایه گذاری صنایع شیمیایی ایرانشرکت پتروشیمی شازند (شاراک)
ادامه مطلب